Hypotéky zdražujú. Ak vám končí fixácia, nečakajte na list z banky
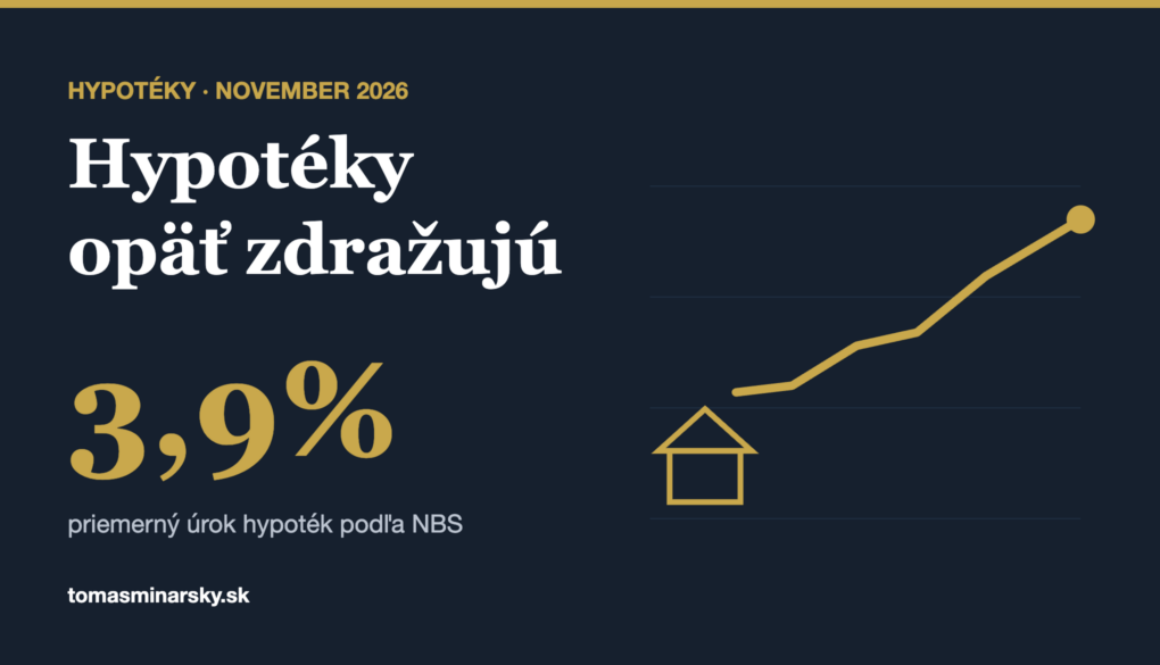
Priemerný úrok hypoték na Slovensku je podľa Národnej banky Slovenska 3,9%, o pol percentuálneho bodu viac ako na začiatku roka. Analytici upozorňujú, že väčšina bánk už ponúka sadzby nad 4% a pri niektorých fixáciách padne aj hranica 5%.
Prečo úroky rastú
Európska centrálna banka tento rok zvýšila kľúčové úrokové sadzby dvakrát, v júni a v septembri. Na svojom poslednom zasadnutí ich síce nechala bez zmeny, no viacerí analytici čakajú ďalšie zvyšovanie v najbližších mesiacoch. Ako dôvod uvádzajú vysokú infláciu a konflikt na Blízkom východe. Prvé zvýšenie by podľa finančných expertov mohlo prísť už na decembrovom zasadnutí.
Banky na takýto vývoj reagujú rýchlo, pretože cena peňazí, ktoré požičiavajú, rastie aj pre ne. Analytik Marián Búlik z OVB Allfinanz Slovensko pre Správy STVR uviedol, že úrokové sadzby už dnes vo väčšine bánk prekračujú hranicu štyroch percent. Matej Dobiš z portálu Finančný kompas dodal, že pri niektorých dlhších fixáciách je takmer isté, že sa prekročí aj päťpercentná hranica.
Koho sa to týka najviac
Rast úrokov nepocítia všetci rovnako. Kto má hypotéku zafixovanú ešte niekoľko rokov, platí rovnakú splátku a zmena sa ho zatiaľ netýka. Najviac to zasiahne ľudí, ktorým fixácia končí v najbližších mesiacoch. Banka im pošle novú sadzbu a tá môže byť citeľne vyššia ako tá, na ktorú boli zvyknutí.
Rovnako pocítia zmenu aj tí, ktorí si hypotéku ešte len berú. Vyšší úrok znamená vyššiu splátku, a keďže banka posudzuje, koľko z príjmu môžete na splátky dať, pri rovnakom príjme dosiahnete na menší úver. Ukážem to na príklade. Pri úvere 150 000 eur na 30 rokov a úroku 3,9% je mesačná splátka približne 708 eur. Ak úrok stúpne na 4,9%, splátka sa zvýši na približne 796 eur, teda takmer o 90 eur mesačne. Za päť rokov fixácie to robí viac ako 5 000 eur, ktoré by ste mohli mať na niečo iné.
Preto sa oplatí venovať koncu fixácie rovnakú pozornosť ako samotnej kúpe bytu či domu. Pri hypotéke ide o jeden z najväčších výdavkov domácnosti a aj malý rozdiel v úroku sa za roky splácania nazbiera na veľkú sumu.
Čo môžete urobiť
Najhoršie, čo môžete pri konci fixácie urobiť, je novú sadzbu od banky bez slova podpísať. Matej Dobiš odporúča požiadať banku o takzvaný reštart sadzby na aktuálne ponúkané podmienky, ktorý však môže byť spoplatnený. Druhou možnosťou je presunúť hypotéku do inej banky. Pri skončení fixácie vám za predčasné splatenie banka nesmie nič účtovať, takže presun je vtedy najlacnejší.
Zároveň sa oplatí zvážiť dĺžku novej fixácie. Krátka fixácia dáva šancu na nižší úrok, ak sadzby neskôr klesnú, no nesie riziko, že o rok či dva budete platiť ešte viac. Dlhšia fixácia stojí dnes o niečo viac, ale dáva istotu, že splátka sa roky nezmení. Ktorá možnosť je lepšia, závisí od toho, koľko rezervy máte v rozpočte.
Čo to znamená pre vás
Ak vám fixácia končí v najbližšom roku, začnite to riešiť už teraz, nie až keď príde list z banky. Žiadosť v inej banke, znalecký posudok a zápis v katastri chvíľu trvajú a pri raste úrokov môže každý mesiac zdržania znamenať horšiu ponuku. Zistite si dátum konca fixácie, pozrite sa, aký úrok vám ponúkajú iné banky, a s ich ponukou v ruke vyjednávajte aj vo vlastnej banke.
Ak si hypotéku beriete, prepočítajte si splátku aj s rezervou na vyšší úrok. Ak vám zostáva rezerva aspoň niekoľko stoviek eur mesačne, rast úrokov vás nezaskočí. Rád vám ponuky bánk porovnám a prepočítam, či sa oplatí ostať, vyjednávať alebo hypotéku presunúť.
Súvisiace: Refinancovanie hypotéky s kalkulačkou úspory a Hypotéka na bývanie.
Zdroj: Správy STVR, Zvyšovanie úrokových sadzieb ECB ovplyvní aj hypotéky na Slovensku (3. 11. 2026)